Welke betaalmethoden verkiezen consumenten?
1. Inleiding: De evolutie van het betalingslandschap
De manier waarop mensen wereldwijd voor goederen en diensten betalen, heeft de afgelopen jaren een ingrijpende transformatie ondergaan. Waar fysiek contant geld eeuwenlang de onbetwiste standaard was, leven we nu in een tijdperk dat gedomineerd wordt door digitale transacties, mobiele portemonnees en contactloze technologieën. Bedrijven en platforms zoals luckyboom.com spelen in op deze dynamische markt door naadloos aan te sluiten bij de diversiteit aan moderne betalingsvoorkeuren van de consument.
Het begrijpen van deze voorkeuren is voor zowel online retailers als fysieke winkeliers essentieel geworden. De keuze voor de juiste betaalmethode beïnvloedt direct het conversiepercentage, het vertrouwen van de klant en de algehele gebruikerservaring. In dit artikel onderzoeken we welke betaalmethoden populair zijn, waarom consumenten voor specifieke opties kiezen en welke maatschappelijke en technologische factoren deze keuzes sturen.
2. Belangrijkste factoren die de keuze voor een betaalmethode bepalen
Consumenten kiezen een betaalmethode niet willekeurig; hun voorkeur wordt beïnvloed door een combinatie van psychologische, praktische en technologische factoren.
Snelheid en gemak: In een snel veranderende digitale samenleving verwachten consumenten dat een betaling in enkele seconden is afgerond, bij voorkeur met zo min mogelijk handmatige invoer.
Veiligheid en vertrouwen: Bescherming tegen fraude, gegevenslekken en onbevoegde transacties blijft de belangrijkste randvoorwaarde voor consumenten.
Privacy: Sommige gebruikers geven de voorkeur aan methoden die hun persoonlijke gegevens en aankoopgeschiedenis niet met derden delen.
Kosten en transactiekosten: Extra kosten voor het gebruik van een specifieke betaalmethode kunnen grote afschrikwekkers zijn.
Toegankelijkheid en Dekking: Zowel de beschikbaarheid op mobiele apparaten als de internationale acceptatie spelen een grote rol bij de uiteindelijke keuze.
3. Populaire betaalmethoden in detail
3.1 Digitale en mobiele wallets (digital wallets)
Digitale portemonnees hebben de afgelopen jaren een enorme vlucht genomen. Toepassingen zoals Apple Pay, Google Wallet, PayPal en Alipay stellen gebruikers in staat om hun betaalkaarten veilig op te slaan op hun smartphone of smartwatch.
Gebruiksgemak: Betalen vereist vaak niet meer dan een biometrische scan (zoals Face ID of een vingerafdruk).
Beveiliging door tokenisatie: echte kaartnummers worden nooit met de verkoper gedeeld, wat het risico op gegevensdiefstal sterk vermindert.
Mondiaal bereik: Veel digitale wallets kunnen zowel lokaal als internationaal naadloos worden gebruikt.
3.2 Lokale online betaalsystemen (bijv. iDEAL, Bancontact)
In veel Europese landen zijn nationale directe bankoverschrijvingssystemen de absolute favoriet voor online aankopen:
iDEAL (Nederland): Verreweg de populairste online betaalmethode in Nederland, gewaardeerd om de directe koppeling met de vertrouwde bankomgeving van de consument.
Bancontact (België): De standaard voor zowel fysieke als online betalingen in België.
Giropay / Sofort (Duitsland): Veelgebruikte directe bankmethoden in de Duitssprekende markt.
Het voornaamste voordeel van deze systemen is dat de betaling direct gegarandeerd is voor de verkoper, terwijl de koper geen gevoelige creditcardgegevens hoeft in te voeren op externe websites.
3.3 Creditcards en debitcards
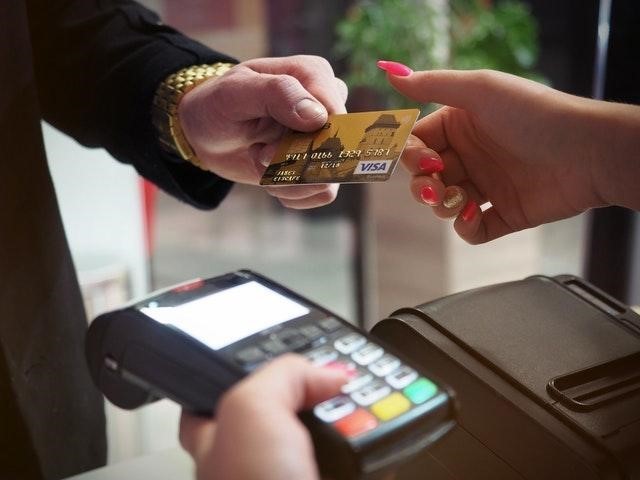
Ondanks de opkomst van nieuwe technologieën blijven traditionele kaarten zoals Visa, Mastercard en American Express een hoeksteen van het wereldwijde betalingsverkeer.
Creditcards bieden ingebouwde kopersbescherming en de mogelijkheid om op krediet te kopen, wat ze bijzonder populair maakt voor internationale reizen en grotere online aankopen.
Debitcards: direct gekoppeld aan de bankrekening van de gebruiker, wat helpt bij het behouden van overzicht over de persoonlijke financiën.
3.4 Achteraf Betalen: Buy Now, Pay Later (BNPL)
Diensten zoals Klarna, Riverty (voorheen AfterPay) en PayPal In3 hebben de manier waarop vooral jongere generaties winkelen veranderd.
Flexibiliteit: Consumenten kunnen het product eerst thuis ontvangen en beoordelen voordat het geld daadwerkelijk wordt afgeschreven.
Spreiding van kosten: de optie om grote uitgaven in termijnen op te splitsen zonder hoge rentevoeten.
Risico op overcrediteren: Hoewel populair, waarschuwen financiële toezichthouders toenemend voor de risico's van ongemerkte schuldopbouw via BNPL-diensten.
3.5 Contant geld (cash)
Hoewel het gebruik van contant geld in veel westerse landen gestaag afneemt, blijft het in specifieke regio's en demografische groepen een onmisbare betaalmethode:
Anoniem en privaat: geen digitale sporen van aankopen.
Budgetbeheer: Fysiek geld geeft een tastbaar gevoel van uitgaven, wat helpt bij het beheersen van het budget.
Onafhankelijkheid van infrastructuur: Werkt ook tijdens netwerkstoringen of stroomuitval.
4. Regionale verschillen in betaalvoorkeuren
De voorkeur voor een betaalmethode verschilt sterk per geografische regio, gedreven door culturele factoren, regelgeving en bankinfrastructuren.
Noord-Amerika (VS en Canada)
Creditcards blijven hier heer en meester, sterk gestimuleerd door spaarprogramma's, cashback-beloningen en punten. Mobiele wallets zoals Apple Pay winnen echter snel terrein bij jongere generaties.
Europa
Europa vertoont een sterk versnipperd beeld:
Noord- en West-Europa: zeer hoge penetratie van digitaal betalen, pinnen en lokale bankmethoden. Contant geld wordt hier minimaal gebruikt.
Zuid- en Oost-Europa: Contant geld en betaling bij levering (Cash on Delivery) behouden een relatief groot marktaandeel, al groeit de digitale adoptie snel.
Azië-Pacific
In landen zoals China is de overstap naar mobiel betalen vrijwel compleet. QR-codegebaseerde systemen zoals WeChat Pay en Alipay domineren het dagelijkse leven, van straatverkopers tot luxe boetieks.
5. Demografische invloeden op betaalgedrag
Het type betaalmethode dat iemand kiest, hangt ook sterk samen met leeftijd en generatie.
Generatie Z en Millennials (1995 - heden)
Voorkeur: Smartphone-first (Apple Pay/Google Pay, BNPL, sociale commerce-integraties).
Kenmerken: hoge mate van digitaal vertrouwen, voorkeur voor snelheid, minder gehecht aan traditionele creditcards.
Generatie X (1965 - 1980)
Voorkeur: creditcards, debitcards en lokale bankmethoden (zoals iDEAL).
Kenmerken: Zoekt een balans tussen digitaal gemak en bewezen veiligheid.
Babyboomers (1946 - 1964)
Voorkeur: debitcards, contant geld en traditionele overboekingen.
Kenmerken: Hecht veel waarde aan vertrouwde processen en privacy; soms terughoudend ten opzichte van mobiele en alternatieve betaalvormen.
6. Toekomsttrends in betalingsverkeer
De technologie achter betalingen blijft zich in een hoog tempo ontwikkelen. De belangrijkste opkomende trends zijn:
Biometrische betalingen: betalen met gezichtsherkenning of palmscans zonder dat er een fysiek apparaat aan te pas komt.
Central Bank Digital Currencies (CBDC's): Digitale versies van nationale valuta uitgegeven door centrale banken (zoals de digitale euro).
Aanwezigheid van cryptovaluta: toenemende integratie van stablecoins en mainstreamcryptovaluta voor internationale transacties.
Onzichtbare Betalingen (Seamless Checkout): Fysieke winkels zonder kassa's waar de betaling automatisch wordt verwerkt bij het verlaten van de winkel (zoals Amazon Go).
7. Conclusie
Er is niet één enkele betaalmethode die aan alle wensen van iedere consument voldoet. De moderne consument verwacht keuzevrijheid, veiligheid en gemak. Terwijl digitale wallets en achterafbetaalmethoden gestaag groeien ten koste van contant geld, blijven lokale voorkeuren en demografische verschillen een cruciale rol spelen. Voor bedrijven en digitale ondernemingen zoals Luckyboom is het aanbieden van een gevarieerd, veilig en gebruiksvriendelijk palet aan betaalmogelijkheden dan ook een sleutelvoorwaarde voor langdurig succes in de huidige globale markt.